
| বুধবার, ১৬ সেপ্টেম্বর ২০২৬ | প্রিন্ট | 26 বার পঠিত

প্রিমিয়াম সংগ্রহে ভাটা, তামাদি পলিসির সংখ্যা বৃদ্ধি এবং লাইসেন্সবিহীন এজেন্টদেরকে কমিশন প্রদানের মতো অনিয়মে জড়িয়ে গ্রাহকের আস্থা হারাচ্ছে মার্কেন্টাইল ইসলামী লাইফ ইন্স্যুরেন্স। প্রতিষ্ঠার এক যুগ পার হলেও পুঁজিবাজারে তালিকাভুক্ত না হতে পেরে কোম্পানিটি অনুমোদনের শর্ত লঙ্ঘন করেছে। বর্তমানে প্রতিষ্ঠানটির প্রতি গ্রাহকদের আস্থাহীনতা এমন পর্যায়ে পৌঁছেছে যে, তামাদি পলিসির হার আশংকাজনক হারে বাড়ছে।
বীমা উন্নয়ন ও নিয়ন্ত্রণ কর্তৃপক্ষ বরাবরে দাখিলকৃত ২০২৫ সালের বার্ষিক প্রতিবেদনে ব্যবসায়িক প্রবৃদ্ধির নেতিবাচক চিত্র ফুঁটে উঠেছে মার্কেন্টাইল ইসলামী লাইফের। কোম্পানির মুখ্য নির্বাহী কর্মকর্তা এবং সিএফও স্বাক্ষরিত ৩১ ডিসেম্বর ২০২৫ তারিখ পর্যন্ত দাখিলকৃত বার্ষিক প্রতিবেদন অনুযায়ী কোম্পানিটির মোট প্রিমিয়াম প্রবৃদ্ধি হ্রাস পেয়েছে ৯.৩৩ শতাংশ। আর লাইসেন্সবিহীন এজেন্ট এর সংখ্যা দেখানো হয়েছে ১০ হাজার ১শত ৪৯ জন। ২০২৫ সালে তামাদি পলিসির সংখ্যা ১৫ হাজার ৪৬ টি। পলিসি স্যারেন্ডার করেছে ১৯৩ জন গ্রাহক। সার্বিক চিত্রে কোম্পানির প্রতি গ্রাহকদের আস্থাহীনতার চিত্রটি খুবই স্পষ্ট।
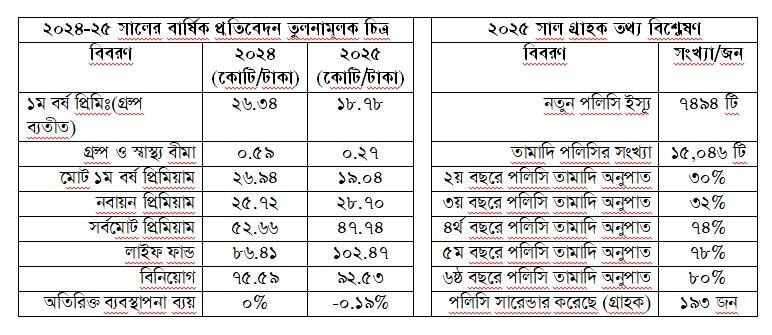
দাখিলকৃত প্রতিবেদন অনুযায়ী, কোম্পানিটি ২০২৫ সালে ১ম বর্ষ প্রিমিয়াম সংগ্রহ করে ১৯ কোটি ৪ লাখ টাকা এবং নবায়ন প্রিমিয়াম সংগ্রহ করে ২৮ কোটি ৭০ লাখ টাকা। কোম্পানির মোট প্রিমিয়াম অর্জিত হয় ৪৭ কোটি ৭৪ লাখ টাকা। ২০২৪ সালে কোম্পানিটির মোট অর্জিত প্রিমিয়াম ছিল ৫২ কোটি ৬৬ লাখ টাকা। গত বছরের তুলনায় মোট প্রিমিয়াম আয় প্রবৃদ্ধি হ্রাস পেয়েছে ৯.৩৩ শতাংশ, যা একটি বীমা কোম্পানির জন্য যথেষ্ট উদ্বেগজনক। প্রতিবেদনে দেখানো হয়েছে, ২০২৫ সালে কোম্পানিটি ব্যবস্থাপনা ব্যায়ের অনুমোদিত সীমার ০.১৯ শতাংশ কম ব্যয় করেছে। তবে কোম্পানিটির লাইফ ফান্ড ও বিনিয়োগ আগের বছরের তুলনায় বৃদ্ধি পেয়েছে।

দাখিলকৃত প্রতিবেদন অনুযায়ী, মার্কেন্টাইল ইসলামী লাইফে ২০২৫ সালে (পলিসির সংখ্যা হিসাবে) ২য় বছরে পলিসি তামাদির অনুপাত ৩০%, ৩য় বছরে পলিসি তামাদির অনুপাত ৩২%, ৪র্থ বছরে পলিসি তামাদির অনুপাত ৭৪%, ৫ম বছরে পলিসি তামাদির অনুপাত ৭৮% এবং ৬ষ্ঠ বছরে পলিসি তামাদির অনুপাত ৮০%। তামাদি পলিসি বাড়লে কোম্পানি নিয়মিত নবায়ন প্রিমিয়াম আদায় থেকে বঞ্চিত হয়। এর ফলে কোম্পানির নগদ প্রবাহ ও তহবিল গঠনের গতি সরাসরি হ্রাস পায়। একটি নতুন পলিসি বিক্রি করতে কোম্পানিকে এজেন্ট কমিশন, আন্ডাররাইটিং মেডিকেল পরীক্ষা ও প্রশাসনিক খাতে বড় অঙ্কের টাকা খরচ করতে হয়। পলিসি তামাদি হয়ে গেলে প্রথম কয়েক বছরের প্রিমিয়াম থেকে এই খরচ উসুল করা সম্ভব হয় না, ফলে কোম্পানি বড় ধরণের আর্থিক ক্ষতির মুখে পড়ে। পলিসি তামাদি হলে গ্রাহকরা সাধারণত আর্থিক ক্ষতির শিকার হন (কারণ নির্দিষ্ট সময়ের আগে টাকা পাওয়া যায় না বা সারেন্ডার ভ্যালু কমে যায়)। এর ফলে বীমা খাত ও সংশ্লিষ্ট কোম্পানির ওপর গ্রাহকের আস্থা কমে এবং বাজারে সুনাম ক্ষুণ্ন হয়। এছাড়া যে এজেন্টের গ্রাহকদের পলিসি বেশি তামাদি হয়, সেই এজেন্টের নবায়ন কমিশন বন্ধ হয়ে যায়। এতে এজেন্টদের আয় কমে এবং তারা পেশা ছাড়তে বাধ্য হয়, যা কোম্পানির বিপণন ব্যবস্থাকে দুর্বল করে দেয়।
২০২৫ সালের দাখিলকৃত প্রতিবেদন অনুযায়ী, মার্কেন্টাইল ইসলামী লাইফে লাইসেন্সপ্রাপ্ত এজেন্ট মাত্র ৮১৪ জন এবং লাইসেন্সবিহীন এজেন্ট এর সংখ্যা দেখানো হয়েছে ১০ হাজার ১শত ৪৯ জন। এছাড়া সার্টিফিকেট বিহীন এমপ্লয়ার অফ এজেন্ট এর সংখ্যা ৬ হাজার ৪শত ৯৭ জন। বীমা আইন, ২০১০ (ধারা ৫৮ ও ৫৯) এবং “বীমা এজেন্ট প্রবিধানমালা, ২০২১” অনুযায়ী, বৈধ লাইসেন্স ছাড়া কোনো বীমা এজেন্ট নিয়োগ বা কমিশন দেওয়া সম্পূর্ণ বেআইনি ও দণ্ডনীয় অপরাধ। এছাড়া এজেন্টদের নবায়ন কমিশন পাওয়ার একমাত্র পূর্বশর্ত হলো লাইসেন্সের মেয়াদ বহাল থাকা। লাইসেন্সের মেয়াদ শেষ হলে বা যথাসময়ে নবায়ন না করা হলে, প্রথম বছর বা নবায়ন প্রিমিয়াম—কোনো ক্ষেত্র থেকেই এজেন্টকে কমিশন প্রদান করা আইনগতভাবে নিষিদ্ধ। সেক্ষেত্রে মার্কেন্টাইল ইসলামী লাইফ ইন্স্যুরেন্স বিপুল সংখ্যক লাইসেন্সবিহীন এজেন্টদেরকে কমিশন প্রদান করে বীমা আইন ভঙ্গ করেছে, যা শাস্তিযোগ্য অপরাধ।
এদিকে প্রতিষ্ঠার এক যুগের মধ্যেও পুঁজিবাজারে তালিকাভুক্ত না হতে পেরে কোম্পানিটি অনুমোদনের শর্ত লঙ্ঘন করেছে। বীমা আইন এবং নিয়ন্ত্রক সংস্থার বিধিমালা অনুযায়ী, অনুমোদন পাওয়ার ৩ বছর বা (আবেদন করে সময় বৃদ্ধি হলে আরো ২ বছর) ৫ বছরের মধ্যে দেশের পুঁজিবাজারে তালিকাভুক্ত হতে না পারলে এটিকে আইনের লঙ্ঘন হিসেবে গণ্য করা হয়। বীমা আইন অনুযায়ী নির্ধারিত সময়সীমার মধ্যে গণপ্রস্তাব বা শেয়ার বাজারে আসতে ব্যর্থ হলে, অতিরিক্ত সময়ের প্রতিদিনের জন্য ৫,০০০ টাকা জরিমানা নির্ধারণ করা আছে।
প্রিমিয়াম আয় হ্রাস, তামাদি পলিসির উচ্চ হার এবং লাইসেন্সবিহীন এজেন্টদের অবৈধ কমিশন প্রদানের মতো অনিয়ম মার্কেন্টাইল ইসলামী লাইফ ইন্স্যুরেন্স-কে এক চরম প্রশাসনিক শৃঙ্খলাহীনতা ও আর্থিক ঝুঁকির মুখে দাঁড় করিয়েছে। গ্রাহকের আস্থা হারিয়ে যাওয়ার এই সার্বিক চিত্র কেবল প্রতিষ্ঠানটির অস্তিত্বকেই সংকটাপন্ন করছে না, বরং পুরো বীমা খাতের ওপর জনসাধারণের বিশ্বস্ততাকে মারাত্মকভাবে ক্ষুণ্ন করছে। এ অবস্থায় কঠোর আইনগত অনুশাসন নিশ্চিতকরণ, নীতিগত স্বচ্ছতা ফিরিয়ে আনা এবং গ্রাহককেন্দ্রিক সেবা জোরদার করার মাধ্যমে আস্থার সংকট দূর করাই প্রতিষ্ঠানটির ঘুরে দাঁড়ানোর একমাত্র পথ।

Posted ৪:৪৮ এএম | বুধবার, ১৬ সেপ্টেম্বর ২০২৬
bankbimarkhobor.com | Mr. Islam

৭৯, সিদ্ধেশ্বরী সার্কুলার রোড, (৩য় তলা, বাম দিক), সিদ্ধেশ্বরী, মালিবাগ, ঢাকা-১২১৭
01760742336
bankbimarkhobor@gmail.com


